La nueva fiscalización: coordinación, tecnología y resultados
También puedes leer
Cuando existen indicios de irregularidades en el ejercicio de los recursos públicos, la auditoría es indispensable para revisar los hechos, obtener evidencia y determinar si el dinero fue administrado conforme a la ley.
Sin embargo, una fiscalización efectiva no se mide sólo por la cantidad de auditorías. También importan su cobertura, oportunidad y profundidad. En México, diversas instituciones vigilan recursos federales, estatales y municipales conforme a competencias, procedimientos y calendarios distintos. El reto consiste en evitar revisiones innecesariamente duplicadas y, al mismo tiempo, impedir que otros riesgos queden sin atender.
Coordinar no significa reducir auditorías, limitar facultades ni renunciar a la autonomía institucional. Significa compartir información, complementar capacidades y orientar las revisiones hacia los asuntos de mayor relevancia.
Con ese propósito existe el Sistema Nacional de Fiscalización. La ley le encomienda establecer mecanismos de coordinación, promover el intercambio de información y avanzar en la fiscalización de los recursos públicos. Esto debe reflejarse en procesos, técnicas y criterios homologados que permitan aprovechar mejor el trabajo de cada institución.
La planeación también debe evolucionar. Una fiscalización moderna requiere modelos de análisis de riesgos capaces de identificar operaciones atípicas, concentración de contratos, adjudicaciones recurrentes, fraccionamiento de compras, variaciones injustificadas de precios e incumplimiento de metas.
La tecnología amplía estas capacidades. El análisis de grandes volúmenes de datos permite relacionar contratos, proveedores, servidores públicos, domicilios y transferencias para detectar patrones difíciles de advertir en expedientes aislados. No obstante, una plataforma sólo genera alertas: corresponde al personal auditor analizarlas, obtener evidencia y determinar su relevancia.
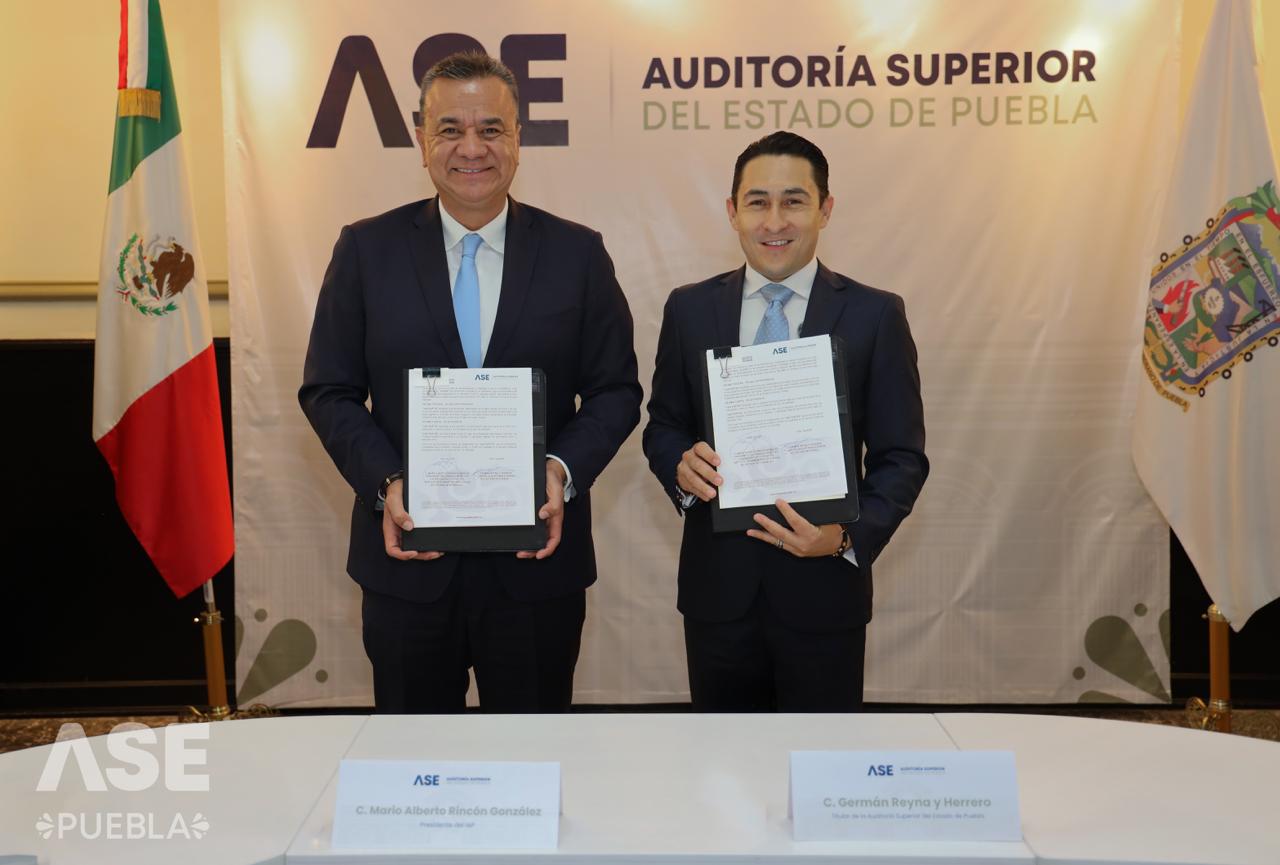
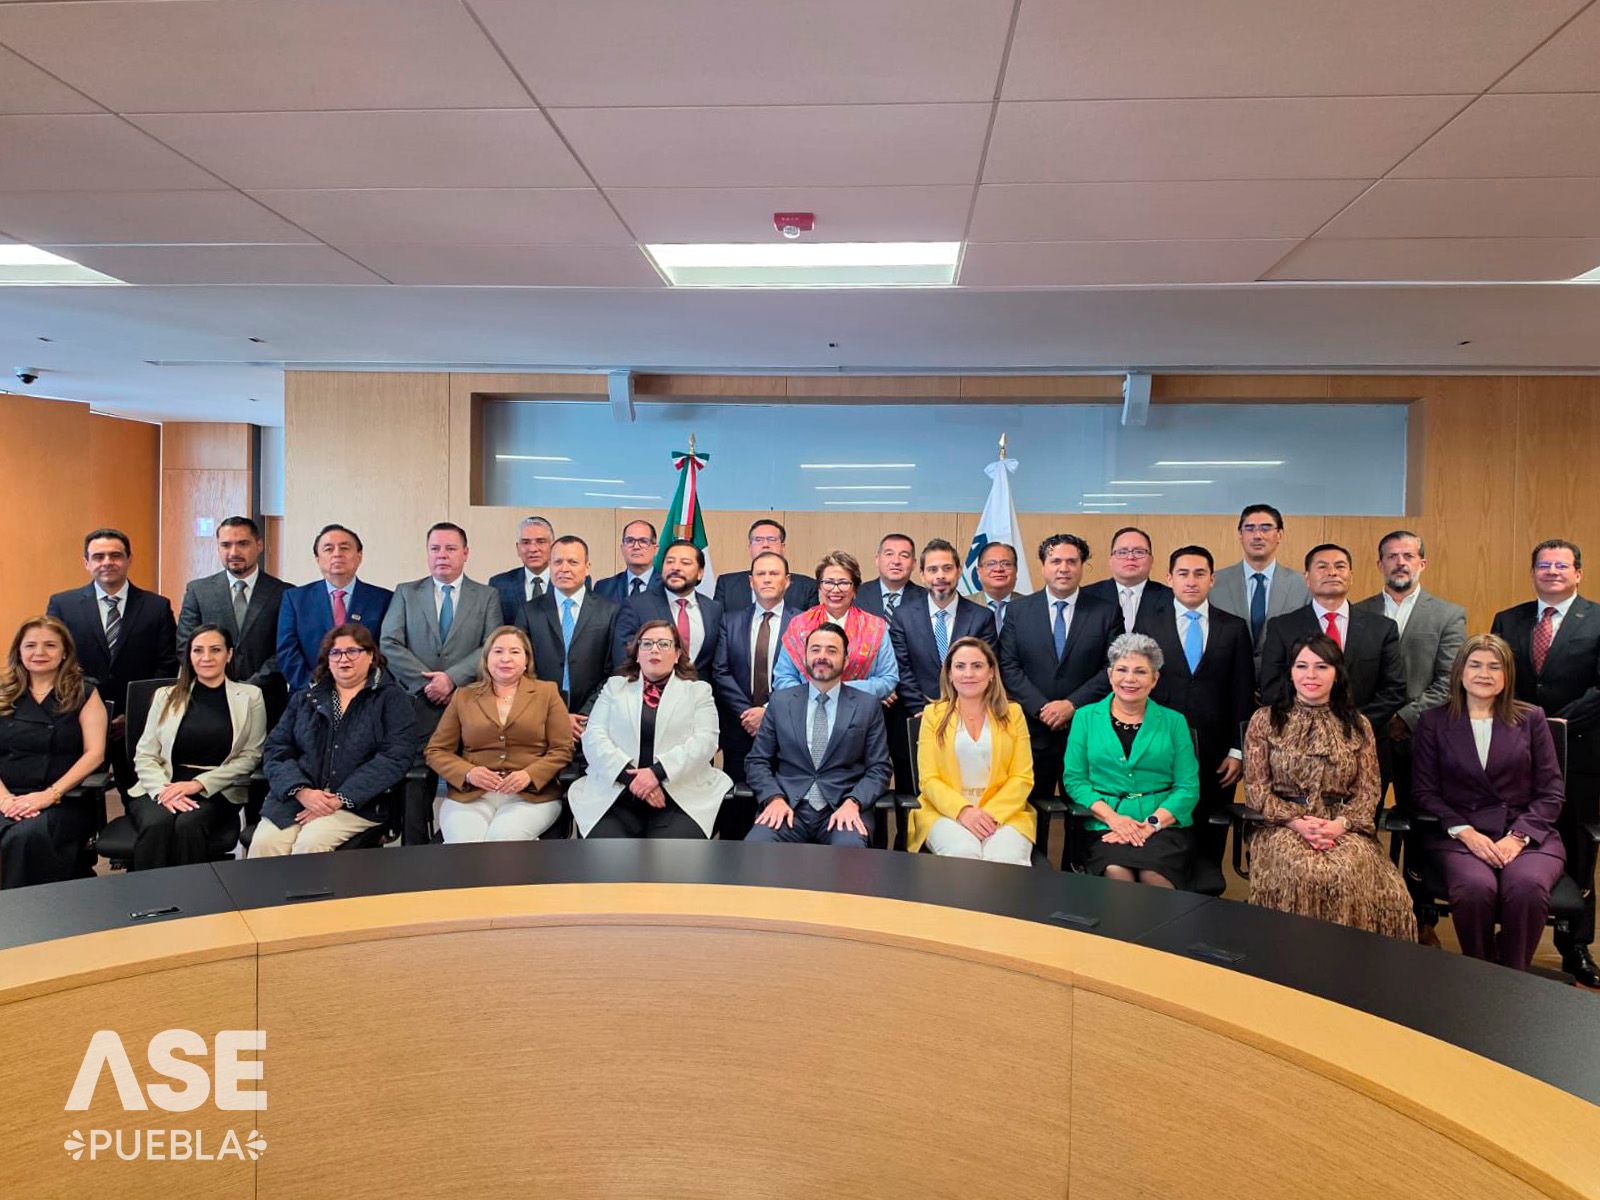
Un ejemplo de esta visión es el Convenio de Coordinación y Colaboración entre la Auditoría Superior de la Federación y la Auditoría Superior del Estado de Puebla. El instrumento permitirá coordinar la revisión del gasto federalizado ejercido por los 217 municipios, homologar metodologías, compartir herramientas tecnológicas y ampliar la cobertura de fiscalización.
Su valor no se limita a revisar más recursos. También permite alinear criterios, calendarios y procesos; intercambiar información; reducir solicitudes repetidas de documentación y aplicar modelos de riesgos para detectar oportunamente posibles irregularidades.
A mi juicio, la fiscalización tampoco debe medirse únicamente por el número de observaciones emitidas. Su verdadera aportación consiste en transformar información en evidencia, evidencia en decisiones y decisiones en resultados para la sociedad.
La nueva fiscalización exige instituciones autónomas, auditorías rigurosas, coordinación efectiva, tecnología y personal profesional. Fiscalizar no es solamente revisar lo ocurrido: también es identificar riesgos, prevenir irregularidades y contribuir a que el dinero público produzca los resultados para los cuales fue autorizado.
Germán Reyna y Herrero
Especialista en Compliance Fiscal y Gubernamental
Las opiniones expresadas son personales y no representan una postura institucional.