
ALPINISTAS O ARRIBISTAS
También puedes leer
ASCENDER, ACCEDER O ADQUIRIR
ENTREGA 2CANCÚN: EL PRECIO DE LA CERTEZA
Amigo lector:
Hay inversiones que nacen del corazón.
Otras nacen de una calculadora.
Cancún pertenece mucho más a las segundas.
Blue Crow Sports Group no llegó al fútbol mexicano buscando recuperar una tradición familiar,representar una universidad o construir un legado generacional.
Llegó buscando una oportunidad.
Y eso no tiene absolutamente nada de malo.
El problema comienza cuando intentamos entender qué necesita un inversionista de esta naturaleza paradecidir cuánto dinero poner, cuánto tiempo permanecer y, eventualmente, cuándo salir.
Porque Blue Crow tiene dinero.
Cancún tiene mercado.
El proyecto tiene resultados deportivos.
Y sus dirigentes dicen estar dispuestos a invertir mucho más.
¿POR QUÉ NO LO HAN HECHO?
Cuando comenzamos esta investigación pensamos que el gran objetivo de Blue Crow era comprar unactivo barato, desarrollarlo, ascenderlo y multiplicar su valor.
Lo llamamos:
PLUSVALÍA.
Hoy tenemos una palabra más precisa:
REVALORIZACIÓN.
Pero para conseguirla hace falta algo que no puede comprarse con dinero.
CERTEZA.
Permítame explicarme.
CLUB DE CUERVOS
La historia comienza con una coincidencia demasiado buena para desperdiciarla.
Antes de existir Cancún dentro del portafolio de Blue Crow, Jeff Luhnow estuvo muy cerca de entrardirectamente a Liga MX.
Y detrás de aquella aventura estaban algunos de los hombres relacionados con una de las seriesmexicanas de fútbol más conocidas internacionalmente:
Club de Cuervos.
Luhnow ha contado que, después del éxito de la serie, un grupo relacionado con sus creadores se acercóa él a finales de 2020 con una idea:
llevar algo de aquella ficción a la realidad.
La oportunidad terminó siendo Atlético de San Luis.
Según el propio Luhnow, estuvieron aproximadamente a una semana de cerrar la operación.
Habían trabajado incluso en jugadores, pretemporada, uniformes y branding.
Pero el acuerdo se cayó.
Mire usted.
Un grupo relacionado con Club de Cuervos intentando comprar un equipo junto al hombre queposteriormente ayudaría a crear Blue Crow Sports.
No tenemos evidencia de que una cosa haya dado nombre a la otra.
No nos confundamos.
Pero la ironía es irresistible.
ENTRE CUERVOS SE ENCONTRARON.
Y aquella operación frustrada terminó enseñándole a Luhnow algo fundamental sobre el fútbol mexicano:
comprar directamente un lugar en Primera División podía resultar extraordinariamente caro.
Entonces apareció otra posibilidad.
Si no podía comprar arriba…
podía comprar abajo.
CANCÚN: COMPRAR ABAJO
Blue Crow invirtió en Cancún FC en 2021.
La plaza tenía elementos extraordinariamente atractivos.
Una marca turística internacional.
Conectividad.
Mercado.
Patrocinadores potenciales.
Hospitality.
Entretenimiento.
Y un activo muchísimo más barato que una franquicia de Liga MX.
La ecuación parecía sencilla:
COMPRAR.
DESARROLLAR.
ASCENDER.
REVALORIZAR.
Pero había un pequeño problema.
El camino hacia arriba estaba cerrado.
Blue Crow había intentado primero:
ACCEDER.
Después decidió intentar:
ASCENDER.
Y terminó descubriendo que ninguno de los dos caminos dependía exclusivamente de su dinero.
NO ES SOLAMENTE DINERO
Aquí conviene entender quiénes están detrás.
Blue Crow no es simplemente un grupo de empresarios aficionados al fútbol.
Entre sus consejeros aparece William “Bill” Cornog.
Cornog pasó dos décadas dentro del ecosistema de KKR, uno de los grandes nombres mundiales delprivate equity, participando en estructuras relacionadas con inversión, administración de portafolios yvaluación.
Eso ayuda a entender la naturaleza del proyecto.
Un inversionista de este tipo no pregunta solamente:
¿CUÁNTOS PARTIDOS GANAMOS?
Pregunta también:
¿CUÁNTO VALE EL ACTIVO?
¿CUÁNTO CAPITAL NECESITA?
¿CUÁNTO PUEDE REVALORIZARSE?
¿CUÁL ES EL RIESGO?
¿CUÁL ES LA SALIDA?
Ahí comienza a entenderse Blue Crow.
No como propietario tradicional.
Sino como plataforma de inversión.
EL MÉTODO
Pero sería injusto reducir todo a dinero.
Porque Blue Crow también intentó construir una ventaja deportiva alrededor de información, tecnología yanalítica.
Ahí aparece Sarah Rudd.
Rudd venía del mundo tecnológico, trabajó con grandes bases de datos y posteriormente formó parte deStatDNA, la empresa de analítica que terminó incorporándose al ecosistema del Arsenal.
Después llegó a Blue Crow junto con Ravi Ramineni.
Datos.
Scouting.
Modelos.
Identificación de talento.
Valoración de jugadores.
Decisiones de fichajes.
No era simplemente:
COMPRAR BARATO.
Era intentar descubrir antes que los demás dónde estaba el valor que otros todavía no veían.
Rudd y Ramineni terminaron saliendo del proyecto.
Pero el método sobrevivió.
CAMBIARON LOS ANALISTAS.
NO CAMBIÓ LA TESIS.
EL MAPA DE LOS CUERVOS
Y después vino la expansión.
Cancún en México.
Leganés en España.
MFK Vyškov en República Checa.
Elite Falcons en Dubái.
Una academia en Botsuana.
Le Havre en Francia.
Algunos permanecen.
Otros ya fueron vendidos.
ÉSA ES LA DIFERENCIA ENTRE TENER UN CLUB Y ADMINISTRAR UN PORTAFOLIO DEACTIVOS FUTBOLÍSTICOS.
La propia Blue Crow utiliza hoy un lenguaje bastante revelador para describir su modelo:
adquisición.
desarrollo.
valor.
salida.
Y define la venta de Leganés dentro de su historia corporativa como:
RETURNS REALIZED.
Retornos realizados.
No lo decimos nosotros.
Lo dice Blue Crow.
LEGANÉS: EL EXPERIMENTO COMPLETO
Y aquí llegamos al mejor laboratorio para comprender lo que podría significar Cancún.
Blue Crow adquirió el control del Leganés en 2022.
El club estaba en Segunda División.
Llegó el desarrollo.
Llegó el ascenso.
Leganés regresó a Primera.
Después llegó el descenso.
Y finalmente apareció un comprador.
En junio de 2026, 885 Capital adquirió el 84.24 por ciento que permanecía en manos de Blue Crow y,sumándolo a su participación previa, pasó a controlar el 99.1 por ciento del club.
¿Cuánto ganó Blue Crow?
Aquí debemos ser precisos.
Las cifras finales de la venta no fueron divulgadas oficialmente.
El diario AS reconstruyó la compra original alrededor de 83 millones de euros considerando los distintoscomponentes de la operación y publicó que Blue Crow buscaba una valoración cercana a 100 millones enla salida.
Por eso sería irresponsable convertir una estimación periodística en una cuenta auditada.
Pero tampoco necesitamos hacerlo.
Porque la secuencia resulta mucho más interesante que cualquier cifra:
COMPRÓ.
DESARROLLÓ.
ASCENDIÓ.
DESCENDIÓ.
APARECIÓ UN COMPRADOR.
VENDIÓ.
Y Blue Crow presenta públicamente aquella salida como demostración de su capacidad para crear valor.
Entonces ya podemos entender mejor el modelo.
Blue Crow no necesariamente se enamora del escudo.
SE ENAMORA DE LA TESIS DE INVERSIÓN.
¿MERCENARIOS DEL CAPITAL?
La pregunta resulta provocadora.
¿Estamos frente a propietarios tradicionales?
¿O frente a una especie de mercenarios del capital?
Cuidado.
La palabra puede resultar atractiva, pero no debe confundirse con una acusación.
Comprar un activo, desarrollarlo, revalorizarlo y venderlo no es ilegal.
Tampoco es necesariamente malo.
Es inversión.
El problema para una afición aparece en otra parte.
Un aficionado puede amar un escudo durante cincuenta años.
Un fondo no necesariamente tiene esa obligación.
El aficionado piensa en pertenencia.
El capital piensa también en retorno.
Y entonces aparece una pregunta que Cancún algún día tendrá que responder:
¿QUÉ QUEDA EN LA CIUDAD CUANDO EL CAPITAL CONSIDERA QUE LLEGÓ EL MOMENTODE SALIR?
Leganés nos permite formularla.
EL CUERVO QUE SE COMIÓ A SU PADRE
Pero la venta del Leganés dejó una historia todavía más extraordinaria.
Jeff Luhnow había sido uno de los hombres centrales en la construcción de Blue Crow.
Era su CEO.
Presidía Leganés.
Y, según publicó AS citando fuentes cercanas al grupo, Luhnow no quería vender el club.
Otros inversionistas sí.
La discrepancia terminó con su salida forzada, al menos del consejo/directiva del grupo, antes de que seanunciara públicamente la venta.
Hoy Luhnow ya no aparece entre los miembros del consejo publicados por Blue Crow.
Mire usted.
El fundador quería permanecer.
El capital quería vender.
GANÓ EL CAPITAL.
Y aquí resulta imposible resistirse.
Comenzamos con Club de Cuervos.
Terminamos con Blue Crow.
Y vaya que resultaron Cuervos…
HASTA AL PADRE DEL NIDO TERMINARON DEVORÁNDOSELO.
No literalmente, por supuesto.
Pero corporativamente la ironía es magnífica.
El hombre que ayudó a construir la estructura terminó fuera de su dirección cuando su visión dejó decoincidir con la de buena parte del capital que la financiaba.
Y eso nos enseña algo todavía más importante:
EN UN FONDO, EL FUNDADOR TAMPOCO NECESARIAMENTE ESTÁ POR ENCIMA DELCAPITAL.
ENTONCES APARECIÓ SOLAZZI
Mientras Luhnow desaparecía del centro de la estructura, Giovanni Solazzi comenzó a ocupar el espaciopúblico en México.
Medios.
G5.
TAS.
Debate institucional.
Y recientemente el Senado.
Solazzi dejó de ser solamente el presidente de Cancún FC.
Se convirtió en uno de los principales operadores institucionales de la batalla por recuperar una ruta haciaPrimera División.
Y entonces hizo una revelación fundamental.
Cancún habría desplegado aproximadamente 10 por ciento de la inversión que Blue Crow contemplarealizar durante los próximos cuatro o cinco años.
El resto incluiría infraestructura deportiva y eventualmente un estadio.
Deténgase ahí.
Porque ése puede ser el dato más importante de toda esta historia.
El problema no sería conseguir dinero.
Según Solazzi:
EL DINERO EXISTE.
Lo que falta es decidir cuándo tiene sentido desplegarlo.
¿QUIÉN ARRIESGA PRIMERO?
Y aquí encontramos la contradicción perfecta.
Blue Crow puede preguntar:
¿POR QUÉ INVERTIR PRIMERO SIN CERTEZA DE PODER ASCENDER?
El sistema puede responder:
¿POR QUÉ OTORGAR CERTEZA PRIMERO SIN LA INVERSIÓN NECESARIA PARAASCENDER?
Entonces:
¿QUIÉN ARRIESGA PRIMERO?
Ésa es la verdadera discusión económica de Cancún.
MIENTRAS TANTO, ARRIBA…
Durante el reciente conversatorio realizado en el Senado se expusieron cifras según las cuales unafranquicia promedio de Primera División habría pasado de aproximadamente 15 millones de dólares haceseis años a alrededor de 150 millones actualmente.
No nos confundamos.
Eso no demuestra que todas las franquicias de Liga MX valgan 150 millones de dólares.
Son cifras presentadas dentro del debate.
Pero permiten formular una pregunta extraordinaria.
Mientras Cancún esperaba abajo…
LA CIMA SEGUÍA REVALORIZÁNDOSE.
¿Cuánto de ese aumento proviene del crecimiento del negocio?
¿Cuánto de mejores activos, contratos e ingresos?
¿Y cuánto podría estar relacionado con la escasez de lugares disponibles en Primera División?
No tenemos elementos suficientes para responderlo.
Pero la pregunta económica existe.
Porque si arriba los lugares se vuelven más valiosos mientras abajo desaparece una de las rutas para alcanzarlos, pueden ocurrir dos cosas simultáneamente:
ARRIBA SE PROTEGE VALOR.
ABAJO SE LIMITA EL POTENCIAL DE REVALORIZACIÓN.
Eso no demuestra una conducta ilegal.
Determinarlo corresponde, en su caso, a las autoridades competentes.
Pero sí explica por qué la discusión dejó de ser exclusivamente deportiva.
EL PRECIO DE LA CERTEZA
Ahora podemos regresar al principio.
Blue Crow ya nos enseñó cómo piensa.
Busca oportunidades.
Compra.
Utiliza información.
Desarrolla talento.
Construye portafolios.
Revaloriza.
Y cuando considera conveniente hacerlo, puede salir.
Leganés lo demuestra.
Entonces Cancún deja de ser simplemente un equipo que quiere ascender.
Es un activo dentro de una tesis de inversión cuyo potencial cambia radicalmente dependiendo de siexiste o no una ruta hacia Primera División.
Por eso la ecuación finalmente aparece completa:
CERTEZA.
CAPITAL.
DESARROLLO.
ASCENSO.
REVALORIZACIÓN.
Y eventualmente:
SALIDA.
LA PUERTA
Cuando investigamos originalmente a Cancún encontramos un problema.
Lo escribimos entonces con una sola palabra:
LA PUERTA.
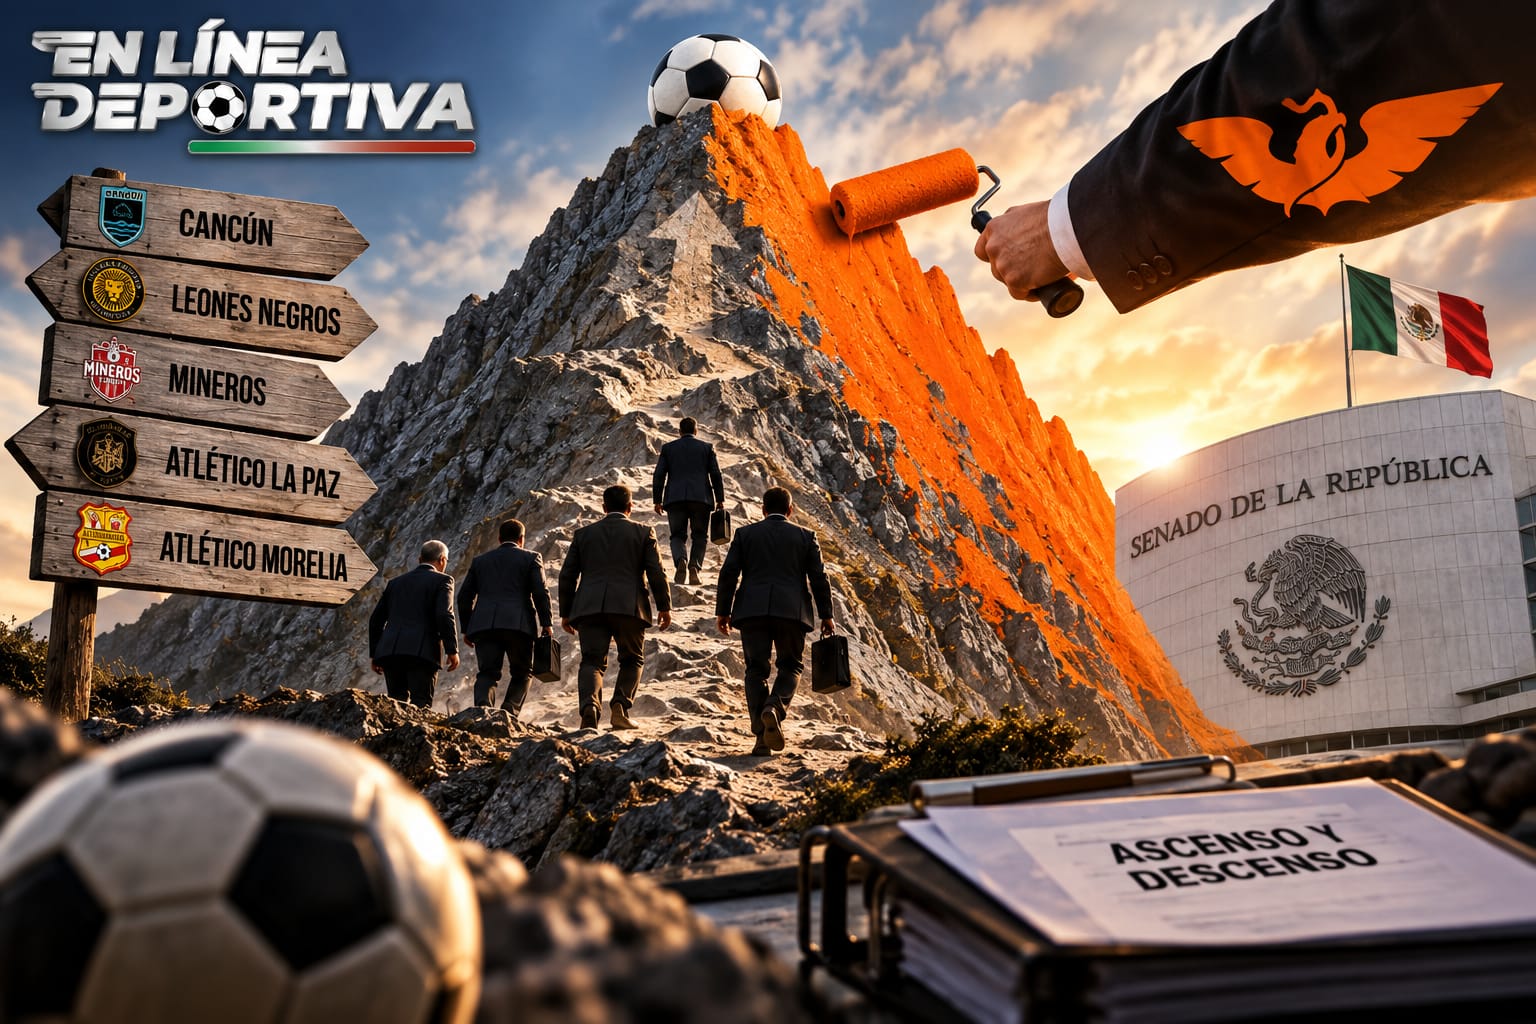
Todavía no sabíamos que terminaríamos encontrándola frente a los otros cuatro alpinistas.
Hoy sabemos algo más.
El dinero pertenece al inversionista.
Pero las reglas de acceso no.
Y entonces la pregunta ya no es cuánto dinero tiene Blue Crow para invertir en Cancún.
Es otra:
¿CUÁNTA CERTEZA NECESITA BLUE CROW PARA INVERTIRLO…
Y QUÉ HARÁ CON CANCÚN CUANDO FINALMENTE CONSIGA EL VALOR QUE VINO ABUSCAR?
Mientras tanto, nosotros…
Veremos y diremos.